作者:刘璐瑶、陆志浩
“税务争议解决系列(一)”
引言
近日,《税收征收管理法(修订草案)》经审议公布,拟对清税前置从行政复议延至行政诉讼、税款滞纳金不得超过本金二倍、一般反避税等内容进行调整。与此同时,随着AI技术在税务监管中的深入应用,税务机关以大数据智慧监督为抓手,发现问题线索数成倍增加,“AI+税务稽查”应用基本全面覆盖。尽管“说理式执法”的推行让税务监管更有温度,但纳税人需要应对的税务预警明显增多,被税务机关“盯”上启动税务稽查的概率显著增大。
在此背景下,了解税务稽查的一般流程和应对方案、知悉可行使行政复议和行政诉讼等争议解决的救济权利,已然成为AI时代企业家和财税人员的必备技能。本文作为税务争议解决系列文章的第一篇,从“公司被税务稽查了怎么办”说起,以供参考。
何为税务稽查?
众所周知,在税务监管中,启动税务稽查的“威慑力”较大,那么何为税务稽查?根据检查主体不同,税务检查分为征管部门的日常检查以及稽查部门的税务稽查。
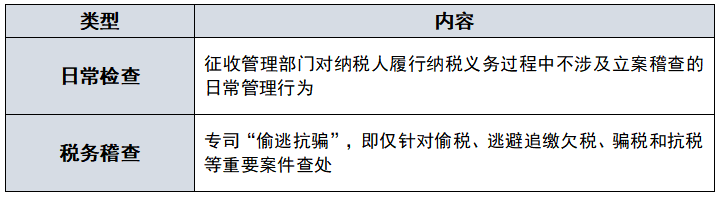
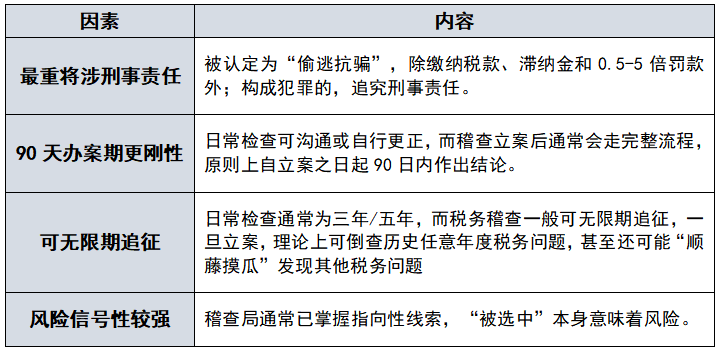
税务稽查“威慑力”大的原因,主要包括以下几点:
税务稽查的一般流程
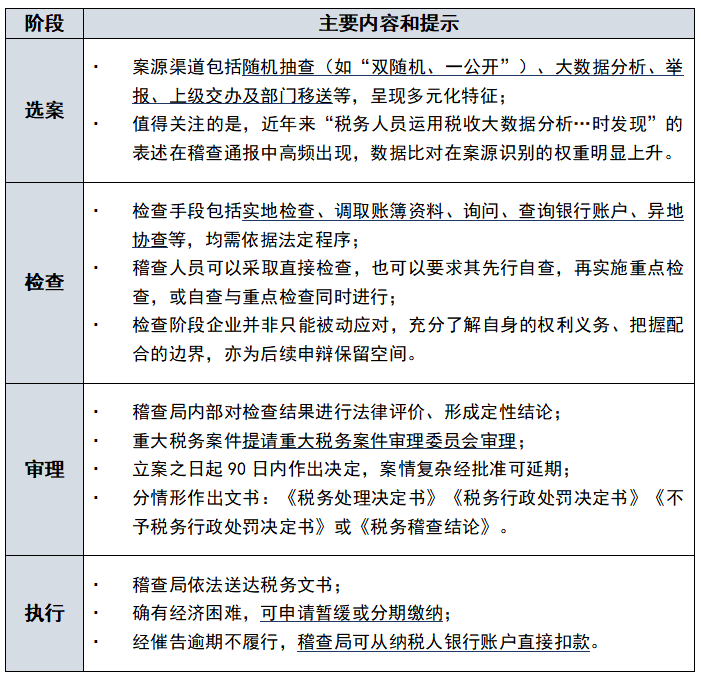
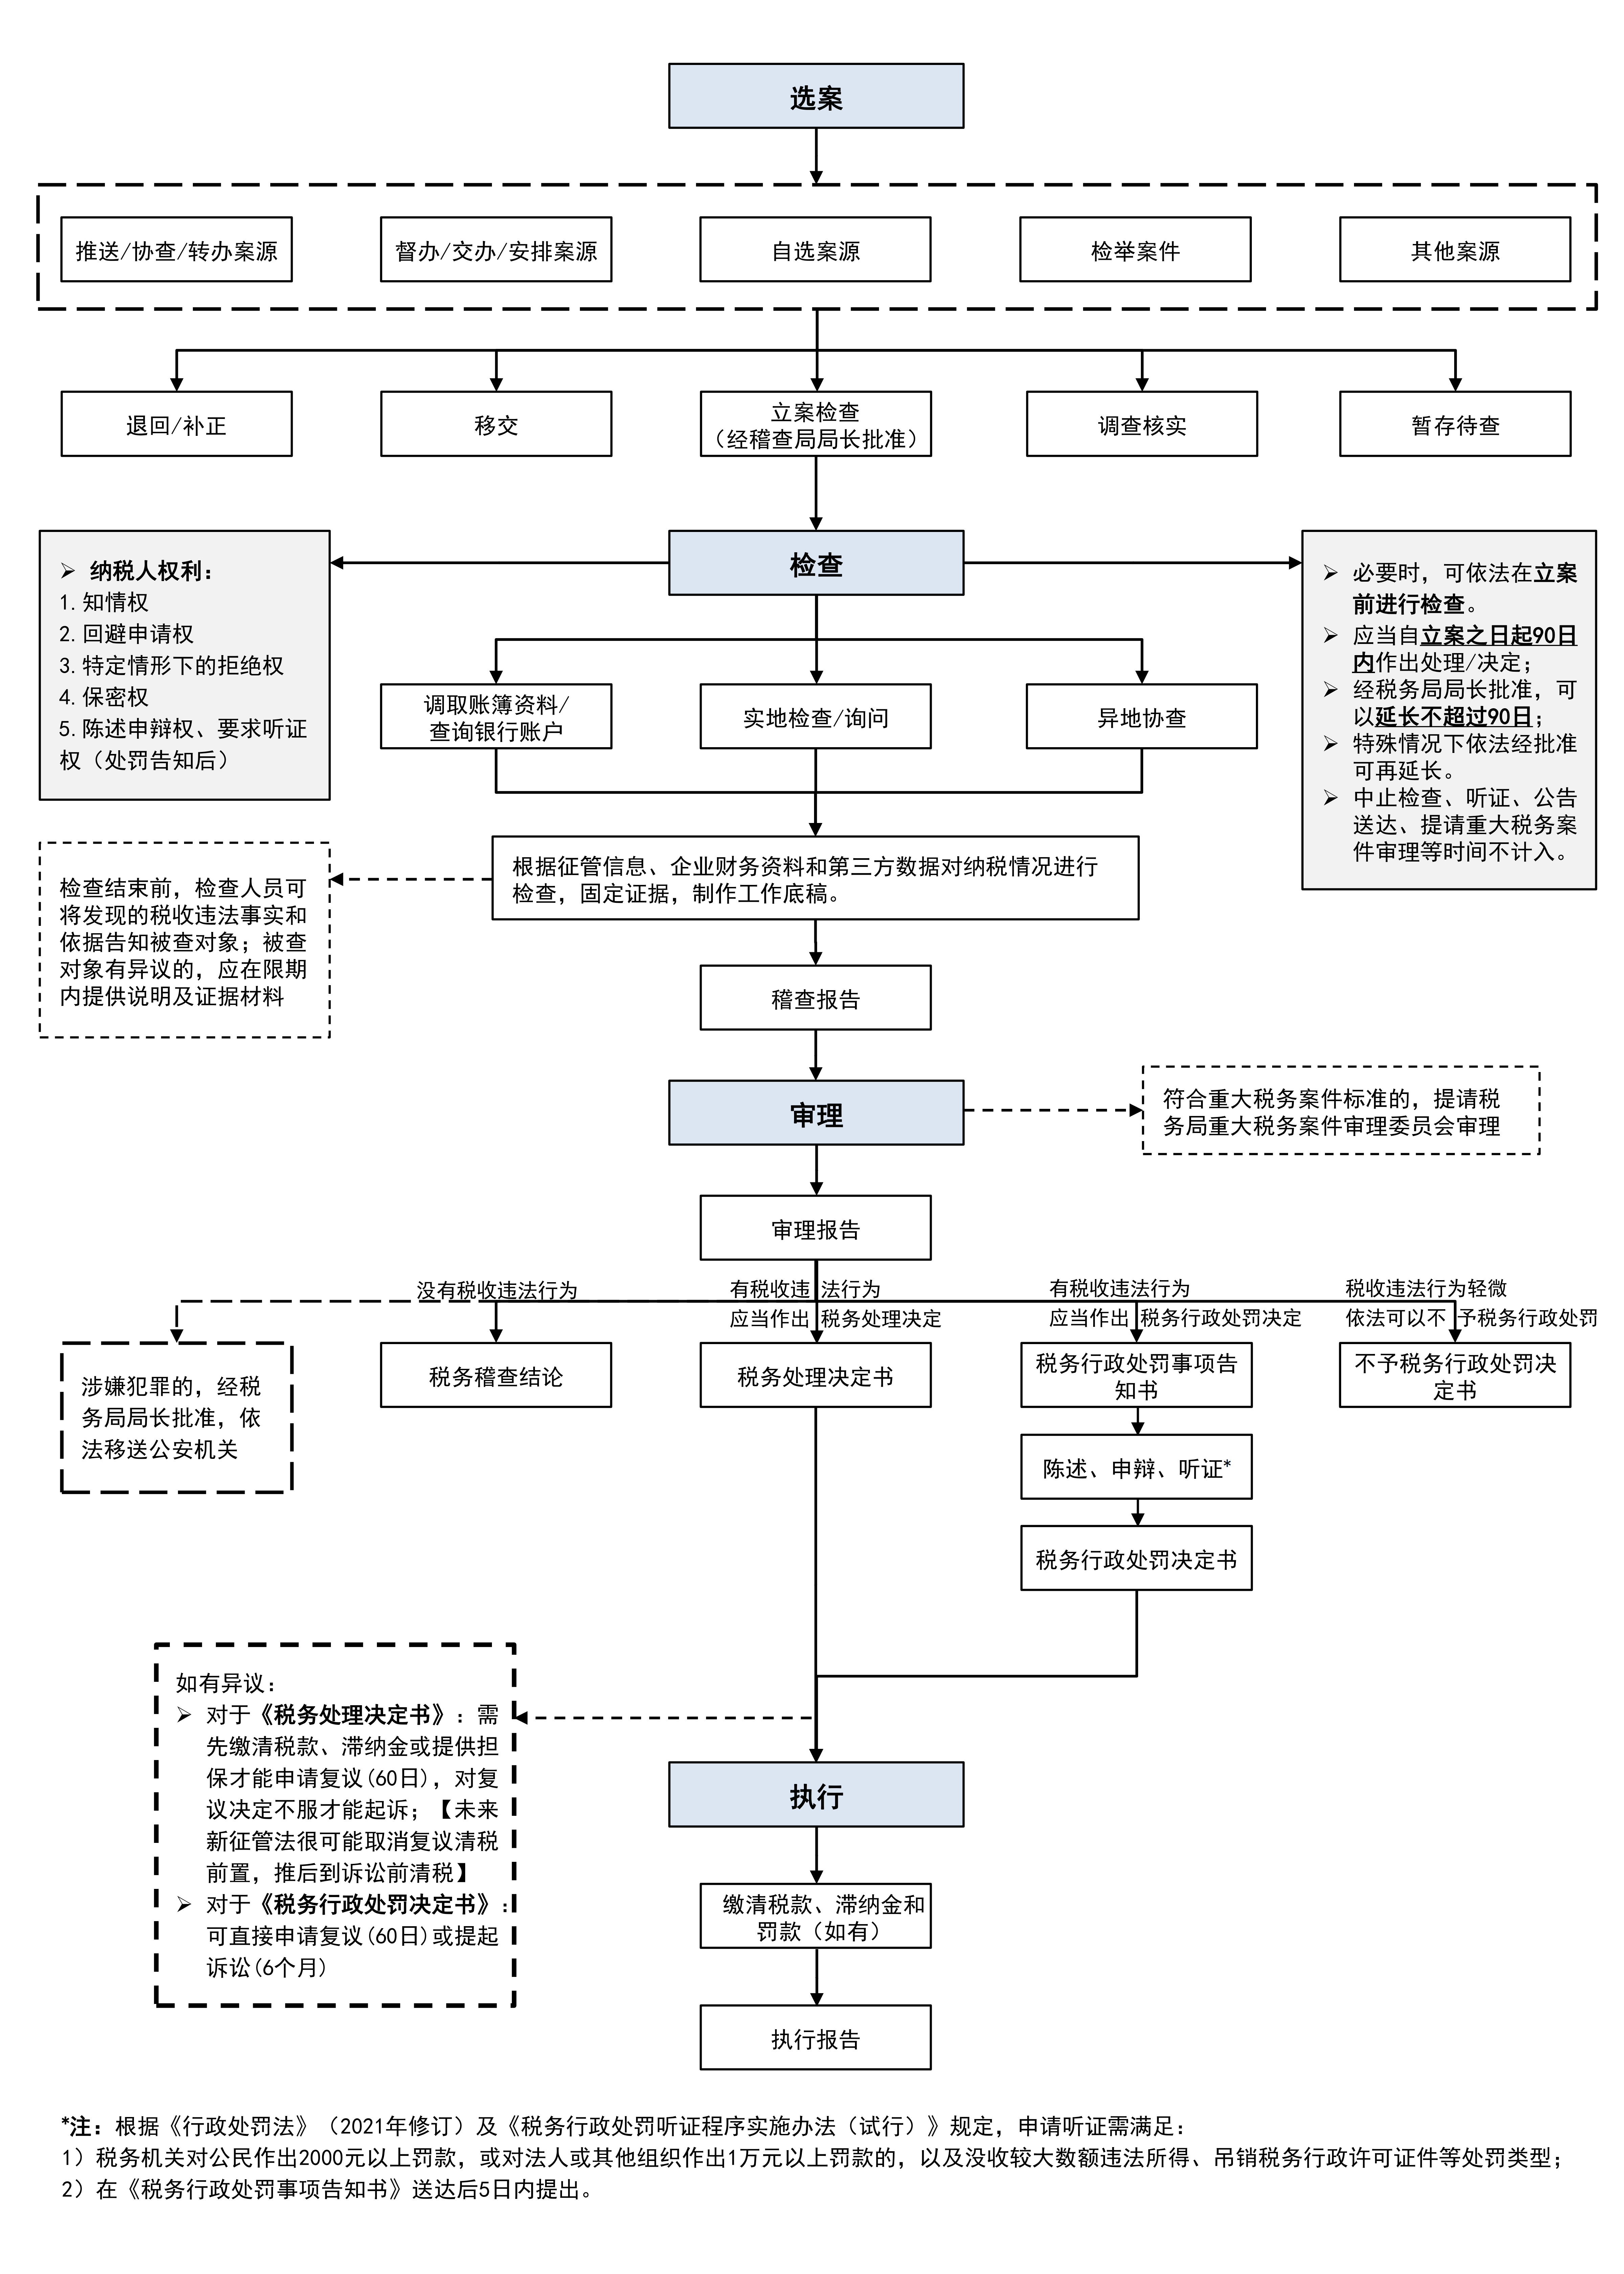
根据《税务稽查案件办理程序规定》(国家税务总局令第52号,简称“稽查规定”),税务稽查包含选案、检查、审理、执行等四个环节,实行分工制约。
值得关注的是,根据《稽查规定》,原则上,应当先立案再检查,必要时,才可以在立案前进行检查。该规定的原因在于,行政处罚法规定九十日的办案期限,既能保障行政检查效率,又能尽量减少对检查对象打扰,防止损害其合法权益。如普遍性地通过立案前检查对办案期限作变通,那么关于办案期限的约束性规定形同虚设,失去本来的意义。
税务稽查案件办理流程及要点
税务稽查的应对指南
由上可知,与纳税人密切相关的是检查和审理环节,如何妥善应对、化解或者最小化危机,至关重要,主要关注点包括以下内容:
1. 成立专项小组
企业可成立专项小组,了解归集相关信息和资料、对内快速汇报、并确定应对策略和方案,对外保持沟通的统一性,积极应对。主要包括:
稽查初期:核实检查人员的身份信息、明确本次检查涉及的主要事项和检查期间、向管理层汇报、了解稽查中企业的权利和义务;
稽查中后期:协调相关人员配合检查、提供资料、与税务机关积极沟通、说明企业的情况,及时与办案人员跟进稽查的动态和进展。
2. 配合提供资料
如实提供纳税相关资料是纳税人的法定义务,拒绝、隐瞒可能带来罚款等更不利的后果。对企业而言,更关键的是,“给什么、怎么给”。 提供哪些材料、如何组织、附什么说明,很大程度上会影响稽查的走向。部分场景下,对于稽查局未要求的资料,如有利于事实认定,同样可以主动、成体系地提供。企业应将事实、原因和依据陈述清楚,资料提交后将进入案卷,将对后续的审理、复议甚至诉讼产生影响。
3. 配合询问
询问是稽查中获取言词证据的主要手段,与资料提供一样属于法定义务。询问的关键在于“谁来答、怎么答”,实践中,稽查人员通常事先与企业沟通确认合适的被询问人,也可能直接指定财务负责人或法定代表人询问。对企业而言,在与稽查人员充分沟通的前提下,争取由熟悉交易实质、能够准确说明业务背景的人员应答,必要时由税务顾问协助沟通陈述要点和口径,避免错答、漏答,也要区分“事实是什么”和“这属于什么性质”,前者如实回答,后者不宜由被询问人自行给出法律结论。最后,认真核对笔录内容,对于表述不准确之处在签字前及时提出修改。
4. 积极说明和反馈
根据《稽查规定》,检查结束前,检查人员可以将发现的税收违法事实和依据告知被查对象,被查对象有异议的,应在限期内提供说明及证据材料。需注意的是,检查人员“可以”告知,并非必须告知,这也再次强调企业积极主动与税务机关沟通的重要性,了解更多的信息,才能化被动为主动。
5. 针对拟处罚决定的陈述、申辩与要求听证权
对于税务处理决定,通常一纸文书签收后才了解处理决定具体内容,纳税人有异议也只能在“清税”后留在复议环节抗辩。
对于税务行政处罚而言,根据《行政处罚法》《稽查规定》及相关规则,稽查局在作出正式的《税务行政处罚决定书》之前,应先送达《税务行政处罚事项告知书》,纳税人可据此提出陈述、申辩并要求听证。
纳税人的陈述、申辩和要求听证等权利,在最新出台的《全国税务行政处罚裁量基准(2026年版)》(国家税务总局公告2026年第20号)中亦着重强调。此外,《裁量基准》进一步明确了裁量阶次和适用条件,避免“同案不同罚”,针对偷税处罚等情形,也有了更细化的规则依据和支持。
最终结案走向及影响
如前所述,审理结束后,稽查局将区分情形作出对应处理,企业收到的文书不同,后续面对的问题与潜在救济路径也不同:
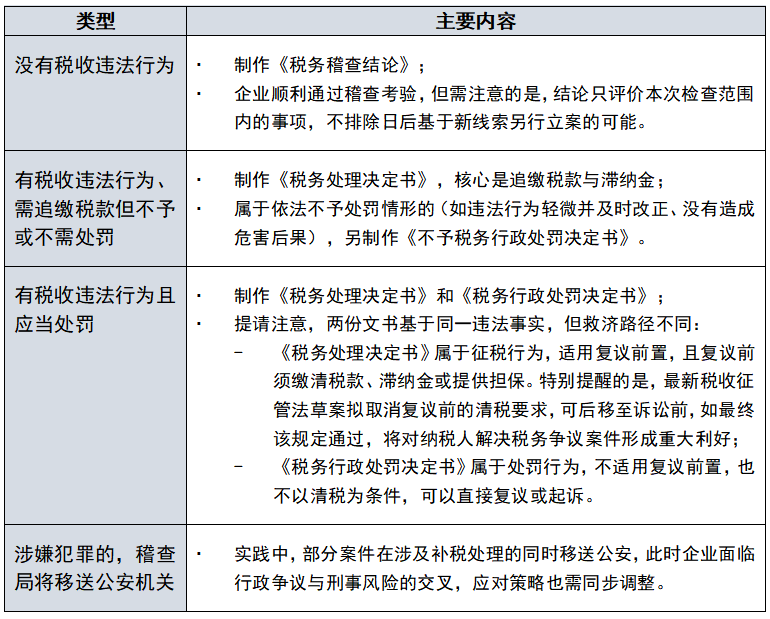
对于确认没有违法行为的被调查企业而言,皆大欢喜,但对于签收了《税务处理决定书》甚至《税务行政处罚决定书》的企业而言,需要结合具体情况进行更慎重的“未来”决策:
情形一:确实存在违法违规行为的,在规定期限内全部或申请分期缴纳税款和滞纳金;
情形二:对于有异议的企业,则需要通盘考虑一连串问题:是否要提起行政复议、是否有充足的资金缴清税款、滞纳金,或者用资产提供担保;进一步,如有处罚,是否直接对处罚决定书提起行政复议或行政诉讼;与此同时,滞纳金仍在持续计算,能否对滞纳金按下“暂停键”。实践中,如纳税人一直悬而未决,导致处理决定书已然生效,再针对处罚决定向法院提起诉讼的,又能否以及如何最小化税务风险敞口。诚然,其中大部分的问题或将随着新税收征管法的修订迎刃而解,在正式施行前,现行规定仍应严格遵守。
结语
随着税收执法趋严、税收立法不断完善,以及AI与大数据技术在税务监管中的深度应用,企业面临税务争议的可能性与日俱增。重视日常税务合规、定期排查风险,正在成为企业经营的常态。如发生税务稽查,抗拒不配合、拖延迂回并非明智之举。充分了解稽查流程、纳税人的权利义务,积极配合调查、充分沟通说明,必要时寻求专业税务人士的协助,才是守护企业合法权益和长远发展的理性选择。本系列下一篇,将围绕收到税务处理、处罚决定文书后,企业如何通过行政复议等救济程序维护合法权益展开,敬请关注。
参考文件:
1. 《兰州税务:智慧监督赋能一案双查、“双向倒查”》,《中国税务报》,2026年8月18日
2. 《“立案前检查”需谨慎适用》,《中国税务报》,2021年10月26日