作者:刘泽慧、戴凌云
“公司治理第04期”
引言
2026年10月26日,Anthropic披露招股文件,IPO估值预期最高达2万亿美元,或成为史上最大的IPO,其公司治理架构因此也备受关注。
根据招股书披露,Anthropic创设了一种新的治理架构,既满足其融资需求,同时又有助于维持创始人的多数表决权。
通常而言,公司治理的基本出发点有两个:(1)降低内部股东对外部股东的剥夺成本;和(2)减少管理层对股东的代理成本。Anthropic的治理结构却反其道而行之,对创始人的控制权可谓武装到了牙齿,同时显著压缩了投资人的监督与纠偏空间,从前述公司治理的基本出发点而言,堪称FOMO时代的历史性怪胎。
Anthropic治理架构一览
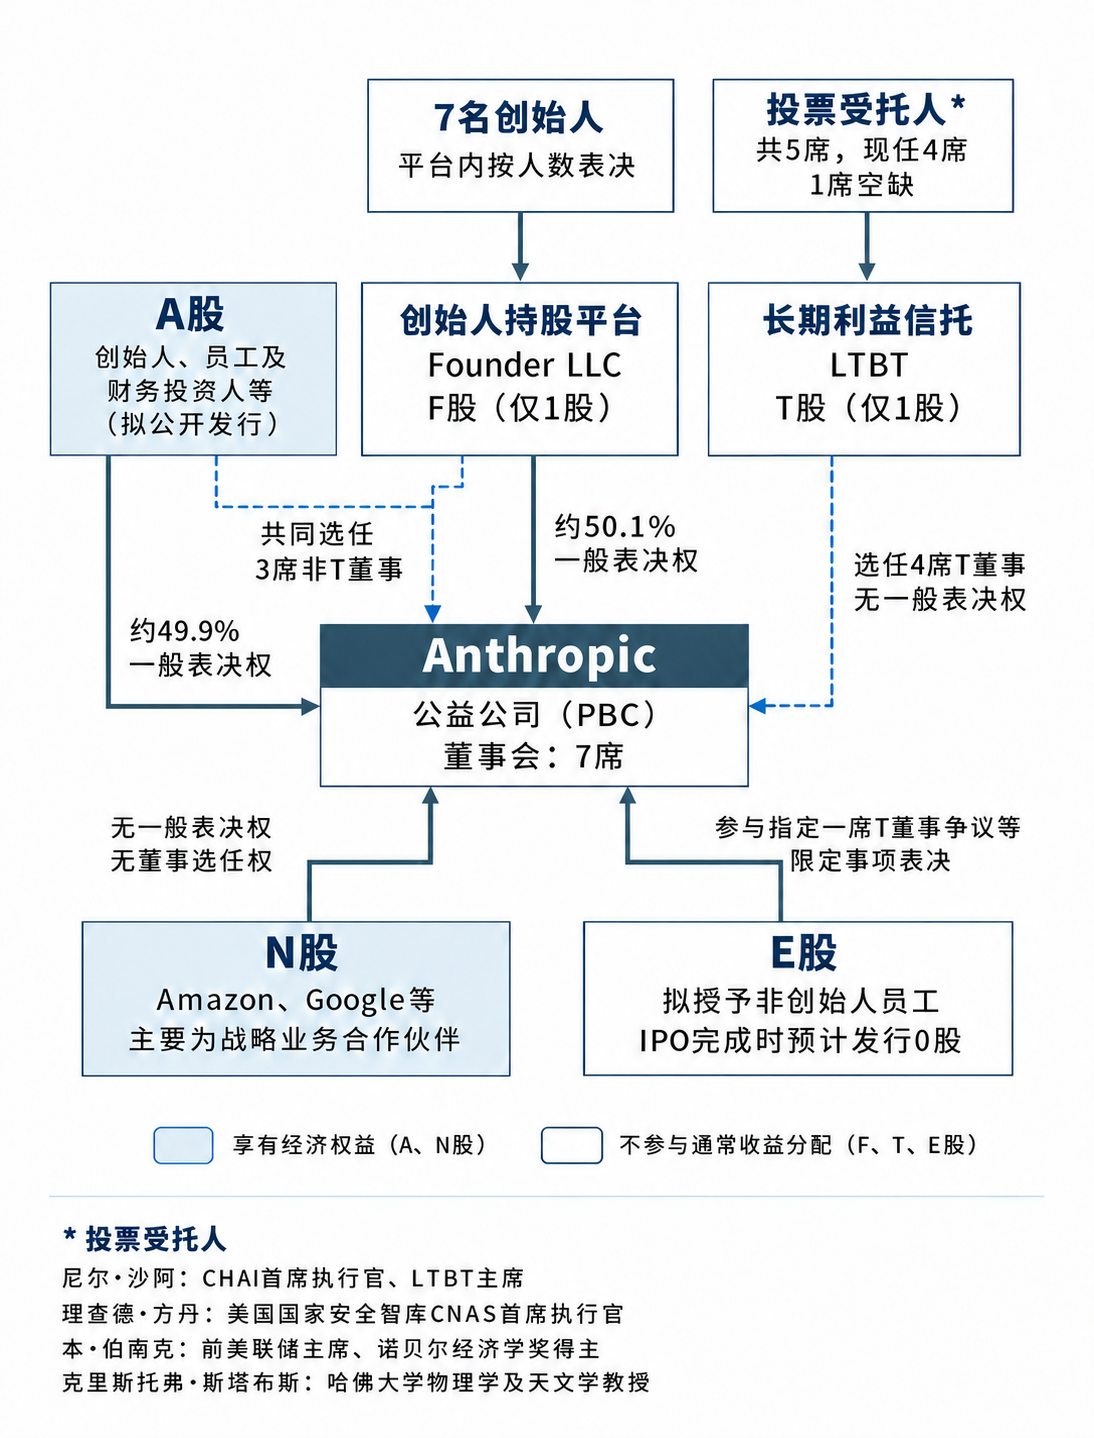
按照Anthropic拟议的治理安排,经济权益、表决权与董事选任权,被分别配置于不同类别的股份。
A、N股享有主要经济权益;七名创始人通过持股平台持有F股,对应享有约50.1%的一般表决权;长期利益信托(LTBT)持有T股,有权选任七席董事中的四席;非创始人员工获授E股,仅就指定一席T董事的人选争议[1]、部分信托规则调整等限定事项参与表决。F、T、E股均不享有经济权益。
由此,创始人持股平台与LTBT分别掌握一般多数表决权和过半数董事选任权,外部投资人难以通过追加出资改变既定控制格局。
值得注意的是,尽管形式上LTBT独立于创始人持股平台,但从无数的历史经验看,类似结构中,创始人对LTBT的影响是可以想见的。换言之,如果说创始人同时控制了持股平台和LTBT,使得其能控制董事会的几乎所有人选,也不算是一个太离谱的判断。数千亿美元资本的投入换不来哪怕一个董事会席位,这在人类投资史和公司治理史上,可能也是绝无仅有的。
Anthropic治理结构中的过度保护问题
(一)出资与控制权脱节,放大利益侵占风险
差异化表决权是常见的控制权增强工具,通常固定每股代表的投票数量,增发普通股仍会稀释原有表决比例;Anthropic固定的却是比例:F股存续期间,无论增发多少A股,F股票数都自动增加,始终维持50.1%的一般表决权,避免融资稀释带来的控制约束。
创始人也持有A股,经济利益同样受经营结果影响,但其经济权益占比可能随融资的推进不断下降,F股的一般表决权却不被稀释,控制权与利益承担的差距随之扩大。即便外部股东持续新增出资,仍难以取得足以制约控制者的表决权。
此项安排的确让创始团队对公司有绝对控制,却削弱了外部股东制止利益输送、纠正错误战略的能力,也可能削弱对创始团队审慎决策的激励,放大其牺牲外部股东利益的风险。
(二)监督者与被监督者交织,削弱董事会独立监督职能
董事会通常承担战略决策与监督管理层的职责。在Anthropic的治理设计中,LTBT作为长期利益信托,负责提名并选任多数董事,本可经由董事会对管理层形成独立监督。但据招股书披露,LTBT设受托人五人(目前四人在任),受托人每人每年可从公司领取40万美元报酬,受公司供养;管理层又参与受托人的寻找、面试与筛选,监督者的产生与被监督者交织,独立监督在选任源头即被削弱。
此外,Anthropic系美国公益公司(PBC),董事决策须兼顾股东财务利益与公共利益,股东利益并不当然优先。收益下行时,投资人难以分辨公司是为公益目标承担合理成本,还是经营决策失误;公益表现难以量化,管理层问责难以落实,代理成本可能会随之上升。
Anthropic治理设计的基本假设谬误
Anthropic的治理架构有几个基本假设:(1)创始人永远比投资人更有远见、更英明、更正确,拥有更好的判断力;(2)公共利益第一、创始人第二、员工第三、投资人第四;(3)一旦认可Anthropic的这套治理架构,对于防止内部股东和管理层的不当行为,外部股东唯一能寄希望的,就是创始团队的良心。
显而易见,这几个基本假设都很有问题:(1)正因为没有人永远正确,所以制衡和约束才是必要的;(2)对于一家公司而言,公共利益乍听起来非常高尚,但谁来界定公共利益,从来都是一个很模糊的问题——公司治理历史上争论了很久的“股东主义(Shareholderism)”和“利益相关方主义(Stakeholderism)”,前者的生命力更顽强的根本原因之一在于:后者虽听起来更高尚,但利益相关方的利益本质上界定不明,最终只会为内部人控制公司制造一套政治正确的外壳。
“绝对的权力导致绝对的腐败”,这句话的适用场景当然也包括了公司。正因为Anthropic创始团队的治理约束太少,所以后续的约束只能来自于竞争和监管,而这两者所能发挥的作用和公司治理是很不一样的。或许只有吞下苦果之后,其治理结构才会迎来根本性调整。
结语
治理设计需要把握分寸,为创始人保留必要的决策空间,同时为投资人保留清晰、可预期的监督与纠偏通道。控制权受到保护固然有其合理性,但决策权与责任也应当相称。在下一篇中,我们会谈谈如何技术性地镜鉴Anthropic的治理架构。
注:
[1] F股日落前,LTBT提名的董事中有1席须经提名及治理委员会(NGC)认可;NGC收到通知后15日内未批准,可交E股持有人表决,未获规定多数支持则不得就任。无E股发行在外时,则以NGC决定为准。