作者:刘泽慧、戴凌云
“公司治理第03期”
引言
前期文章提到,以有限责任公司为例,依法律规定,掌握过半数表决权,可决定更换董事、分红等经营事项;掌握三分之二以上表决权,可决定修改章程、增减资、解散等重大事项。但投资人通常不会止步于法定门槛,往往通过融资文件提高特定事项的表决门槛,例如约定更高的通过比例,或要求投资人整体过半数同意、关键投资人同意、各轮投资人分别过半数同意等。这些约定的实质,是赋予投资人不同程度的审批权(亦称“否决权”),从而将控制权的关键环节延伸到法定数字之外。
约定不同,决策难度迥异
假设一个常见的股权结构:公司方合计持股55%,A、B、C轮投资人合计持股45%,每名投资人对议案的支持概率均为50%且彼此独立。在此结构下,以审议增资为例,测算各类常见表决机制下的通过概率:
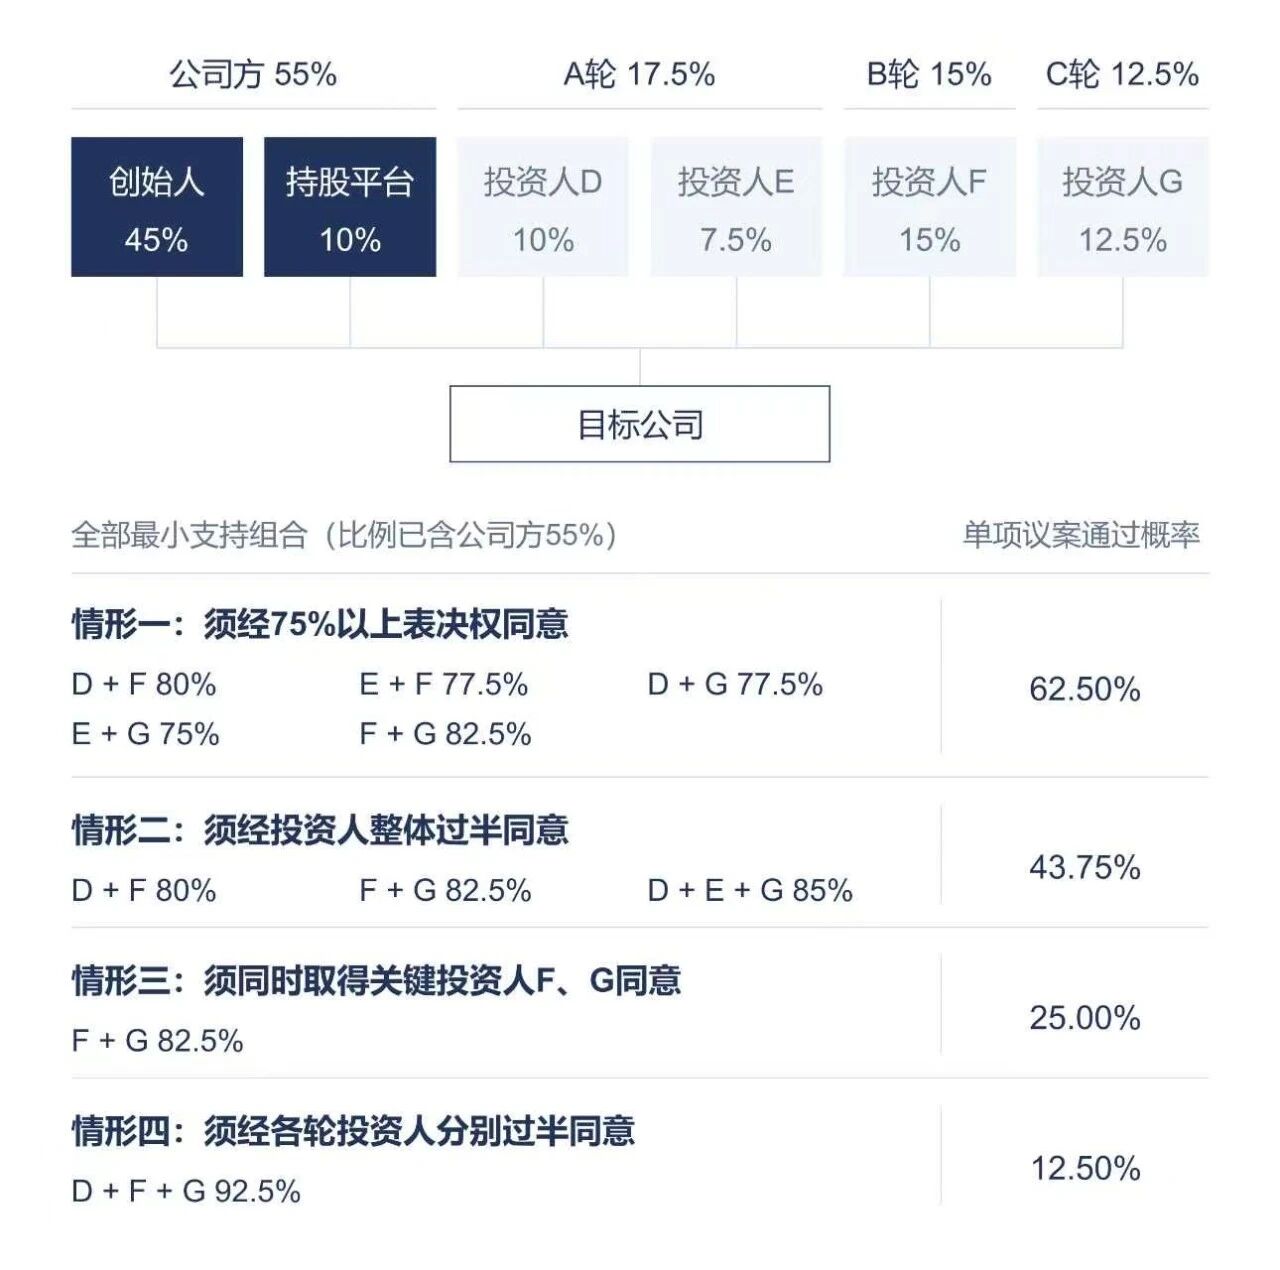
在上述假设下,四种安排的通过概率由62.5%降至12.5%。创始人能否推动决策,既要看自己有多少票,也要看还需要谁的同意,而且股权结构随融资不断变化,通过概率可能随之改变,须放到具体场景下测算。
面对投资人的要求,创始人自然要问:为何提出?应不应该答应?如何答应?
约定否决权的正反两面
(一)合理性基础
投资人要求对特定重大事项(即“保护性事项”)实施事前审批,有其商业合理性。交割后,投资人通常不直接参与日常经营,信息获取有赖于公司和管理层,资金又难以随时退出,处于相对弱势地位;对重大关联交易、核心资产处分、既有投资条件的不利变更设置适度约束,可防范创始人的机会主义行为,增强投资人对既有安排的信赖。
(二)过度保护的治理成本
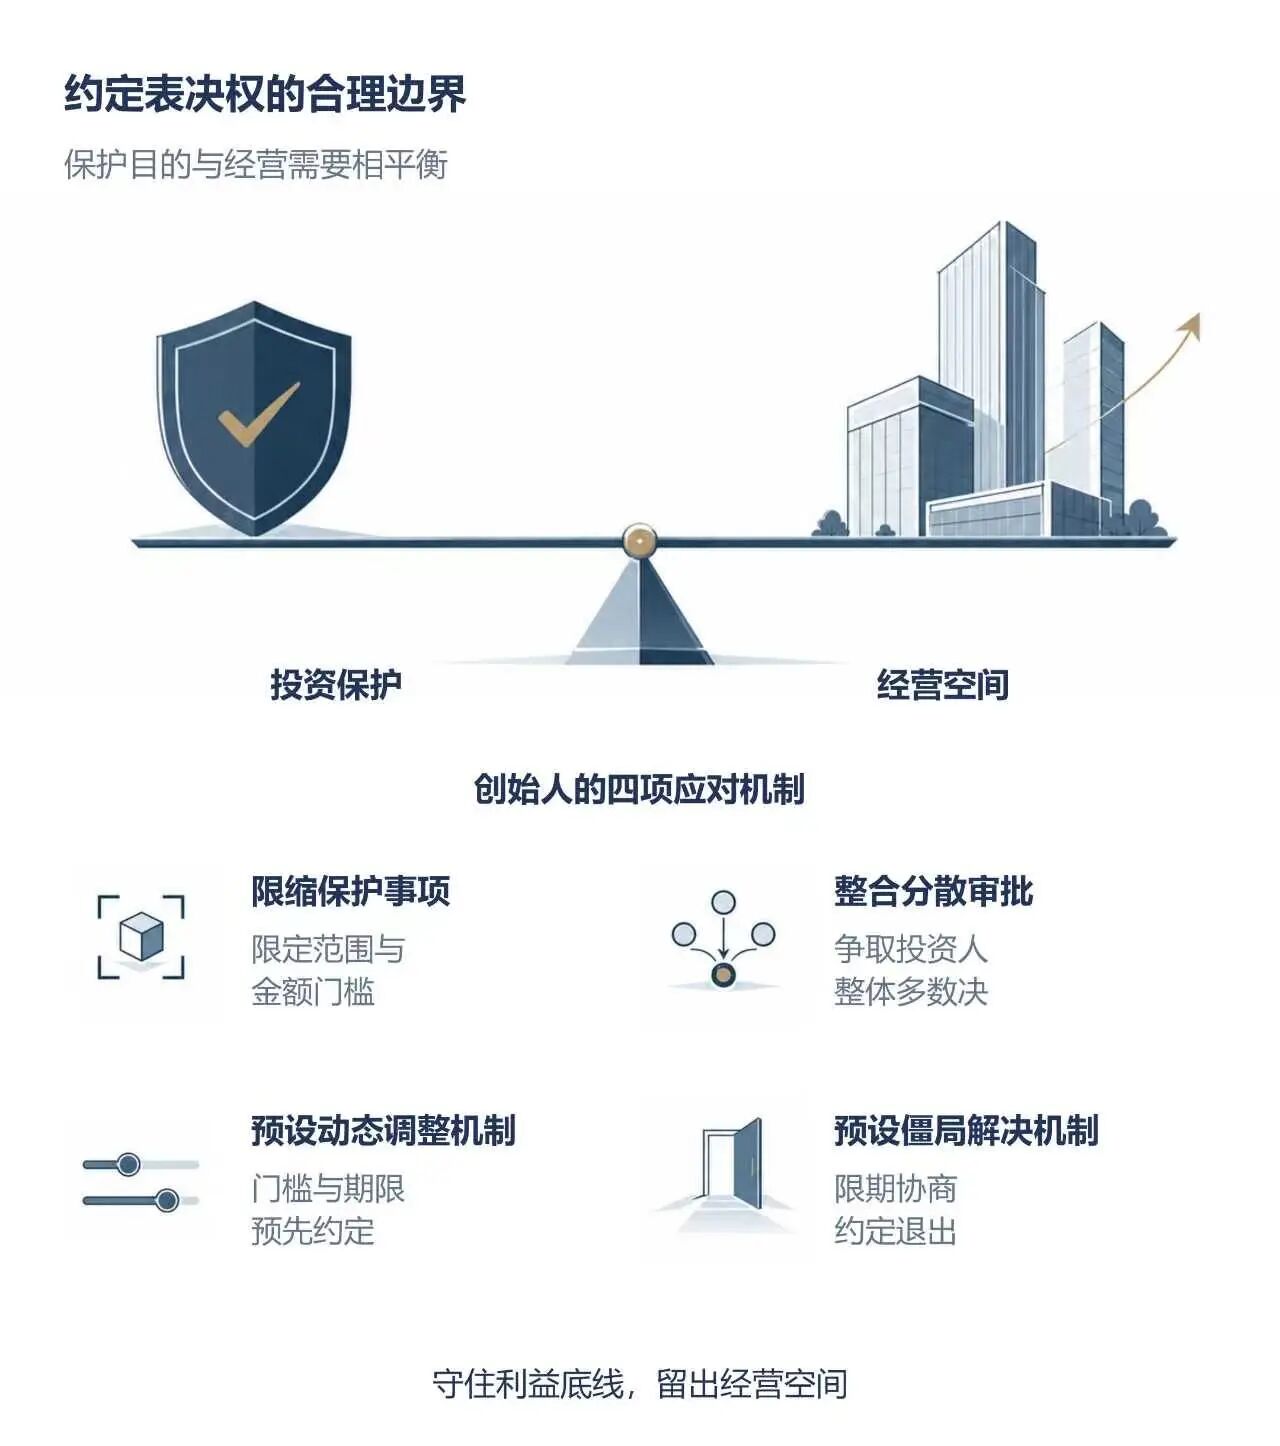
保护性事项的事前审批固然合理,但应与事项风险相匹配:重大且后果难以逆转的事项宜事前约束,日常经营则在明确授权和预算范围内交由董事会和管理层处理。否则,当过多主体享有审批权(如上图情形三)或审批机制过于复杂(如上图情形四),只要一方不满,重大决策就可能停滞。
例如,对已获股东会批准的激励计划授权范围内的具体授予、借入经营性贷款周转资金,或预算内一定额度的费用调剂,若仍需投资人逐项同意,公司便容易陷入反复沟通和等待;公司事事待股东审批、月月开会,徒增治理成本,也容易错失市场机会。过度约束还可能促使创始人绕过股东监督、忽视治理规范,反倒偏离保护机制的初衷。
创始人如何把握约定的边界
考虑到投资人的要求确有一定合理性,为推进融资,创始人往往选择妥协;但要避免损害经营灵活性,又须在投资人保护与经营效率之间找到平衡。
判断投资人抬高的表决门槛是否合理,核心是看它与保护目的、经营需要是否匹配。评估时应兼顾小股东利益保护、专业分工与公司经营适应能力,综合考察事项风险的可逆性、股权分布状况、公司所处阶段、替代机制与调整安排等因素。以下从四个方面具体展开:
(一)限缩事项范围,配置替代机制
保护性事项清单应围绕实质风险设置,聚焦于重大关联交易、核心资产处分、对投资人既有权利的重大不利变更、增减资、解散清算等核心事项,并对金额、累计口径及已批准预算内事项决策权限设置明确界限;法律允许授权的事项,可由董事会或管理层依权限决策,辅以定期报告和事后核查。
(二)整合分散审批权,形成集体决策
涉及共同利益的保护性事项,可争取由投资人整体多数决。单一投资人受限于个性化利益诉求与内部审批节奏,未必代表公司和股东的整体利益。将投资人的审批权归集于集体,议案能否通过取决于能否说服持有多数表决权的投资人,更契合公司治理逻辑。
站在投资人立场,是否有必要单独享有否决权也应审慎权衡。依《公司法》第二十一条,滥用股东权利给公司或其他股东造成损失的,须承担赔偿责任。故而,单独依约定行使否决权虽属合法行权,但行权系出于个体判断,缺乏集体决策的正当性背书,若以不当目的行使并给公司或其他股东造成损失,被认定滥用股东权利的风险更高,举证与合规成本相应增加。以集体决策代替单独否决权,可有效缓释这一风险。
(三)预设动态调整机制
保护性事项的审批机制,应随公司所处阶段及治理能力的提升不断调整。随着公司进入成熟期,董事会治理、财务报告制度和内控制度逐步健全,可进一步收缩审批事项范围或降低约定表决门槛,甚至取消保护性事项。为此,可在章程及股东协议中预设享有审批权限的股东最低持股比例、保护期限等触发条件。鉴于各轮融资文件往往沿用同一套文本,此类机制可及早写入,降低后续轮次谈判的难度。
(四)预设僵局解决机制与退出安排
若投资人与创始人持续分歧,股东会难免陷入僵局;董事会治理同步失灵时,公司经营可能难以为继,预设僵局机制因此十分重要。可限定关键事项经连续有效表决、限期协商仍未解决时,赋予创始人(或所有非异议股东)一项对异议股东股权的收购权利,而非义务,并明确价格确定机制、付款及配合转让义务,排除恶意制造僵局获利的情形,既让创始人在僵局中掌握主动,也避免触发回购义务。但此类安排仍应结合创始人的资金能力设计,避免仅有退出条款而难以实际履行。
结语
法定表决比例确立公司决策的基本规则,章程与股东协议对表决权的另行约定,则进一步影响创始人的实际决策空间。对否决权的约定并无统一方案,须在法律允许范围内,结合股权结构、公司阶段与经营需要协商确定。合理的否决权约定,既能守住投资人的利益底线,也可以为公司经营留出决策空间。