作者:《2025中国上市公司治理白皮书》撰写组
引言
翻开多数上市公司的治理文件,内设机构齐备、议事规则完整、独立董事按时列席、定期报告按期披露,单看纸面,几乎无可指摘。然而,看似相近的制度安排,为何交出了截然不同的经营答卷?
为了回答这个问题,过去一年,礼丰律师事务所联合上海交通大学,搭建了一套公司治理评价模型,涵盖所有权结构、中小股东利益保护、信息披露等六个维度,细分为22项治理指标。我们以创业板、科创板、北交所1,076家科技创新型企业为样本,逐家梳理年报、公司章程、股东会决议、临时公告等公开文件,累计采集两万三千余条公开信息,在此基础上形成《2025中国上市公司治理白皮书》。
11月25日,首届礼丰公司治理论坛将在上海外滩瑞吉酒店举办,并对《2025中国上市公司治理白皮书》的主要发现进行分享。我们诚挚邀请投资机构和企业家朋友来到活动,共同讨论相关议题。
在此之前,先与各位分享一些有趣的发现:
一、81.8%对4.2%:治理差距,如何体现在业绩上?
本次统计研究发现,公司治理水平与其经营表现之间存在明确且较强的正向关联:治理水平越高的公司,相对所在行业的经营表现通常也越靠前。
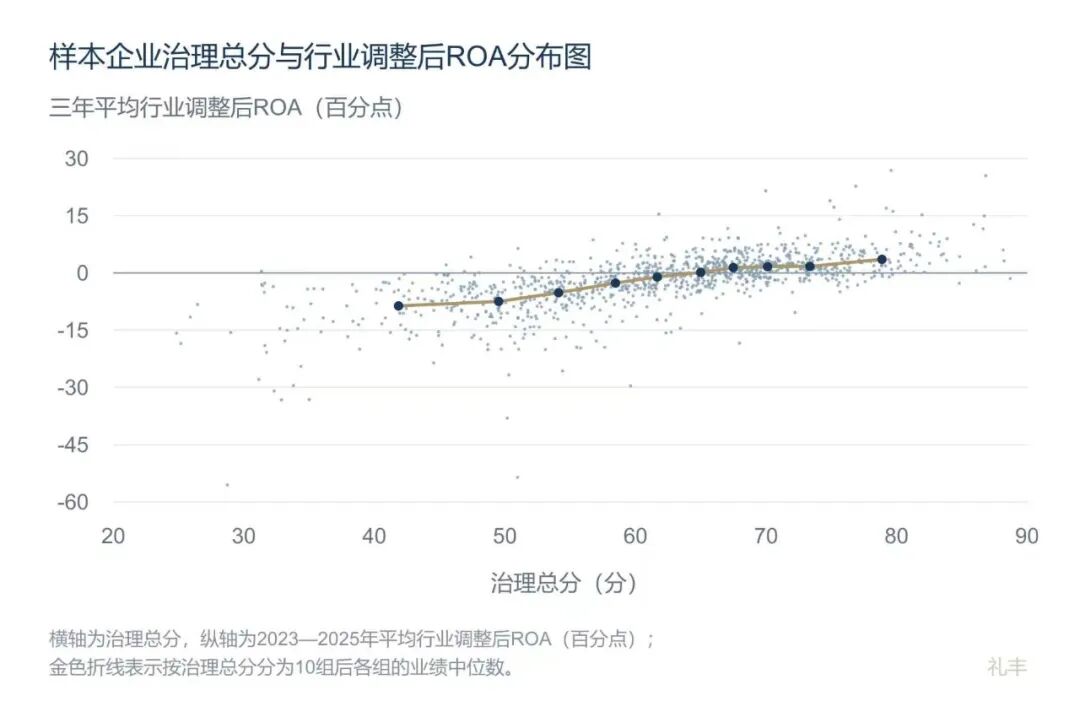
我们以“行业调整后资产回报率(ROA)”观察公司的经营表现。该指标衡量一家公司的ROA相对所在行业中位水平的差额:正数表示跑赢行业基准,负数表示落后于行业基准。
分组统计显示,治理水平前20%的214家公司,三年平均行业调整后ROA中位数为+2.32个百分点,其中81.8%的公司业绩跑赢行业基准;治理水平后20%的215家公司,中位数低至−7.97个百分点,业绩跑赢行业基准的仅占4.2%。可以说,治理良好的上市公司,业绩跑赢同行的概率是治理薄弱者的近20倍。
这种关联为何存在?一种可能的解释是,治理能够约束利益冲突、缓解信息不对称,使公司决策回归长期价值。所以,良好治理对公司经营发展的意义,从来不只停留在纸面上。
二、股权集中不是原罪,“中间地带”才是薄弱环节
直觉上,人们往往把“一股独大”与治理缺陷直接挂钩。但本次数据显示,在三类股权结构中,经营表现最好的恰是股权高度集中、外部制衡较弱的公司。这类公司的治理总分虽非最高,经营表现却更好,可能源于两点:一是控制权集中带来清晰的决策中心与较低的协调成本;二是控制方与公司利益深度绑定,更有动力推动经营改善。
真正需要警惕的,是位于高度集中与相对分散两端之间的“中等控制—有限制衡”结构:控制方持股中位数27.28%,外部前四大股东合计持股中位数10.24%。在这一结构下,控制方持股不足以形成强利益绑定,监督管理层的动力有限;外部股东持股分散,又难以对控制股东的行为形成有效制衡。两类代理问题因而同时缺乏约束。
本期样本中,这类公司占比46.9%,说明最薄弱的一环,恰恰落在最庞大的群体之中,其治理的提升,仍需配套约束补位。
结语
良好的治理,本质上是在权、责、利之间寻找平衡:让经营者有权决策,监督者有效制衡。信息披露充分、透明,使公司的行为可观察、可验证,进而赢得市场信任。
回望公司治理史,有限责任制度以有限的个人风险,点燃了现代商业文明的冒险精神;今天,中国资本市场从规模扩张走向质量优先,更需要治理从满足监管要求走向主动改进。对上市公司而言,治理不仅是合规清单上的勾选项,还是参与全球资本竞争的基础设施;对投资者而言,读懂治理,也是在判断一家公司能走多远。
公司治理与经营表现的相关性究竟有多强?
对不同控制形态的公司,哪些治理安排是分别更有效的?
哪些公司进入首届礼丰Top50科技上市公司治理指数榜单?
哪些治理安排与业绩表现关系最为密切、最值得优先改进?
又有哪些治理安排看似精妙,实际收效甚微?
完整答案,将随《2025中国上市公司治理白皮书》揭晓。礼丰愿与上市公司、投资者及监管机构一道,持续探讨公司治理的改进路径。如您对白皮书感兴趣,欢迎联系如下邮箱:inquiry@lifenglaw.com